
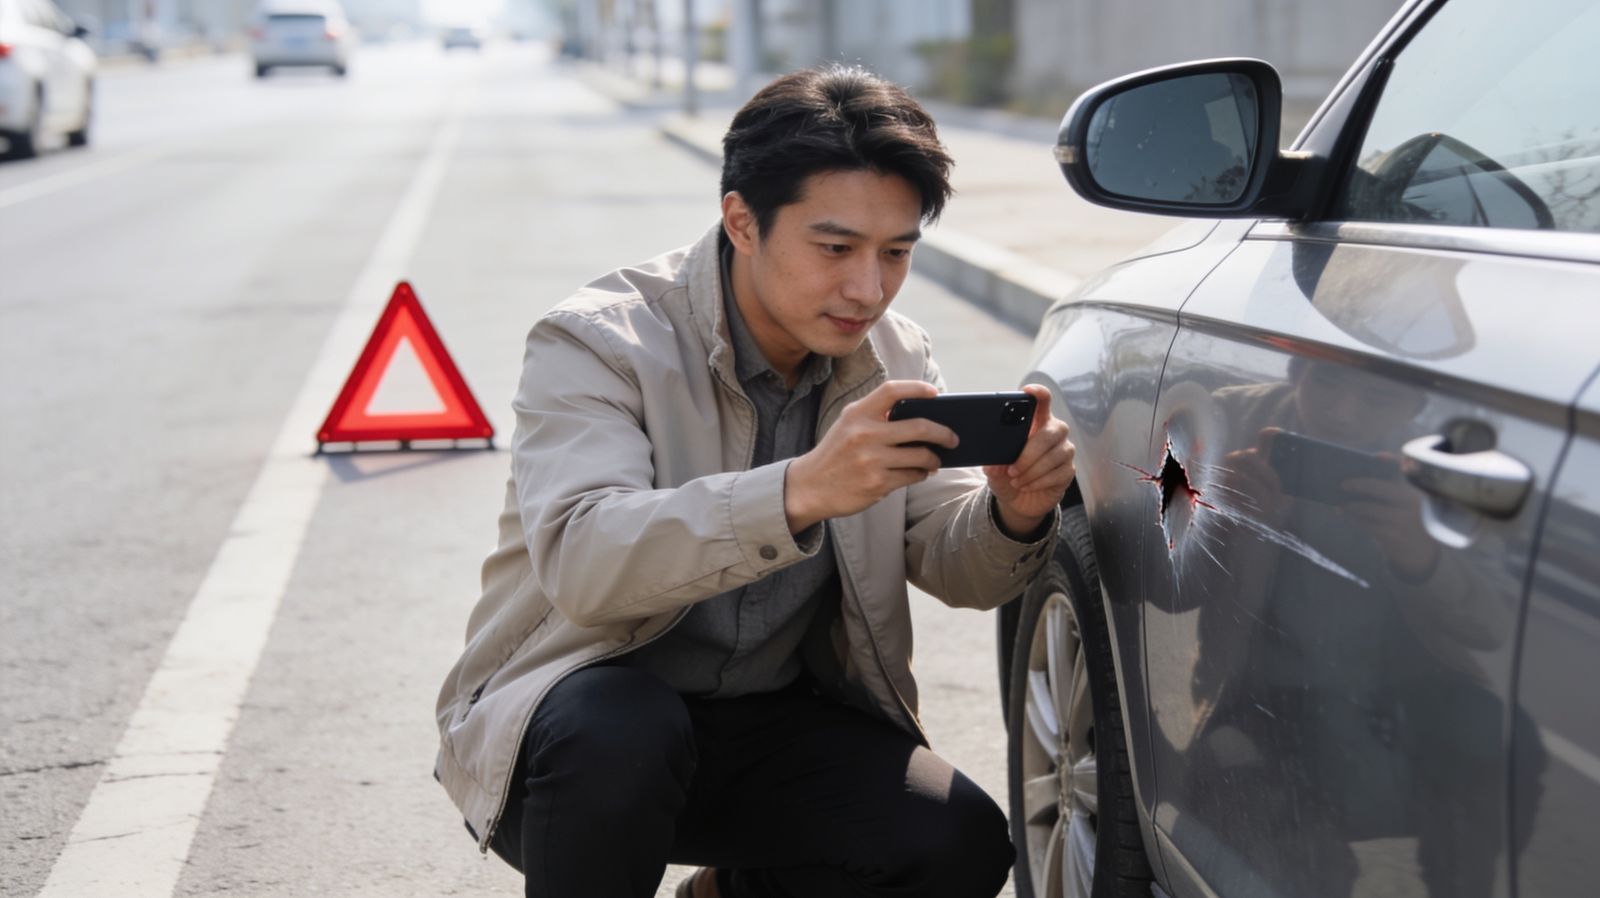
İlk dakikalarda neye öncelik vermelisiniz?
Her hasarda öncelik insan güvenliğidir. Yaralanma, yangın, gaz kaçağı veya yapısal tehlike varsa önce 112 Acil Çağrı Merkezi'ni arayın ve bölgeyi güvenli hale getirin. Sigorta işlemleri bu aşamadan sonra gelir.
Güvenlik sağlandıktan sonra zararın büyümesini önleyecek makul tedbirleri alın: suyu kesmek, elektriği kapatmak, kırılan camı geçici olarak örtmek veya aracı trafiği engellemeyecek güvenli bir noktaya almak gibi. Sigorta genel şartları sigortalıdan zararı azaltmak için makul önlemleri almasını bekler; bu önlemlerin masrafları da poliçe koşullarına göre değerlendirilir.
Hasarı nasıl belgelemelisiniz?
Ekspertiz yapılana kadar hasarlı alanın görüntüsü, tazminatın en güçlü dayanağıdır. Hasarı farklı açılardan fotoğraflayın ve kısa videolar çekin. Hasarlı eşyaları atmayın, mümkünse ayrı bir yerde saklayın.
- Genel görünüm ve yakın plan fotoğraflar
- Hasarın kaynağı (patlayan boru, kırılan kilit, çarpışma noktası)
- Hasarlı eşya ve cihazların marka ve model bilgileri
- Varsa fatura, garanti belgesi ve satın alma kayıtları
- Tanık bilgileri ve olayın kısa yazılı özeti
Hangi resmi kayıtlar gerekebilir?
Hasarın türüne göre resmi bir tutanak veya rapor, sigorta dosyasının vazgeçilmez belgesi olabilir. Bu kayıtları olay yerinde ve zamanında oluşturmak, sonradan yaşanabilecek ispat sorunlarını önler.
- Trafik kazası: Yalnızca maddi hasar varsa taraflar kaza tespit tutanağını birlikte doldurabilir; tutanak e-Devlet üzerinden de oluşturulabilir. Yaralanma veya ölüm varsa ya da taraflar anlaşamazsa kolluk kuvvetlerine haber verilmelidir.
- Hırsızlık: En yakın karakola veya jandarmaya başvurularak tutanak tutturulmalıdır.
- Yangın: İtfaiye raporu dosya için temin edilmelidir.
- Deprem: Zorunlu deprem sigortası kapsamındaki bina hasarları DASK'a ihbar edilir; eşya ve diğer teminatlar için konut veya işyeri poliçenize ayrıca başvurulur.
- Su baskını ve komşudan gelen hasarlar: Bina yönetimi ve komşuyla birlikte durum tespiti yapılması faydalıdır.
Hasar ihbarı nasıl ve ne zaman yapılır?
Türk Ticaret Kanunu ve sigorta genel şartları, sigortalının rizikonun gerçekleştiğini öğrendikten sonra gecikmeksizin sigortacıya bildirim yapmasını öngörür. Bazı branşların genel şartlarında bu bildirim için belirli bir gün sınırı da bulunur. Bu nedenle beklemeden, hasarı öğrendiğiniz anda ihbar etmek en güvenli yoldur.
Poliçeniz bir broker aracılığıyla düzenlendiyse ihbarı doğrudan brokerinize yapabilirsiniz; dosyanın sigorta şirketinde açılmasını ve eksper atanmasını broker takip eder. İhbar sırasında poliçe numarası, sigortalı adı veya unvanı, hasar tarihi ve yeri, hasarın oluş şekli, tahmini zarar tutarı ile ekspertiz için açık adres ve irtibat bilgilerini hazır bulundurun.
İhbarı telefonla yaptıysanız, aynı bilgileri e-postayla da iletmeniz ve size verilen dosya numarasını not etmeniz, sonraki tüm yazışmalarda işinizi kolaylaştırır. Birden fazla poliçe aynı hasarı kapsıyorsa, örneğin hem konut hem DASK poliçeniz varsa, her birine ayrı ihbar yapılması gerekebilir.
Ekspertiz sürecinde nelere dikkat etmelisiniz?
Sigorta şirketi, hasarın nedenini ve tutarını belirlemek için bağımsız bir sigorta eksperi atayabilir. Eksper incelemesi tamamlanmadan, zararın büyümesini önleyecek acil müdahaleler dışında onarıma veya temizliğe başlamayın. Acil bir müdahale yapmak zorunda kalırsanız öncesini ve sonrasını mutlaka belgeleyin.
Eksper ziyaretinde hazır bulunun, hasarı ve olayın gelişimini açıkça anlatın, istenen belgeleri listeleyin. Eksper raporunda gerçek zararı yansıtmayan bir kalem görürseniz itiraz hakkınızı kullanabilirsiniz. Uzlaşma sağlanamayan durumlarda Sigorta Tahkim Komisyonu'na başvuru veya yargı yolu seçenekleri bulunur.
Tazminat sürecini hızlandırmak için neler yapabilirsiniz?
Tazminatın ödenme süresi hasarın türüne ve dosyanın tamamlanmasına bağlıdır. Süreci uzatan en yaygın neden eksik belgedir. Aşağıdaki pratikler dosyanın akıcı ilerlemesine yardımcı olur:
- İstenen belgeleri tek seferde ve eksiksiz gönderin.
- Onarım için alınan teklif ve faturaları saklayın.
- İşyeri hasarlarında stok, demirbaş ve muhasebe kayıtlarını hazır tutun.
- Sigorta şirketinden veya brokerinizden gelen taleplere kısa sürede dönün.
- Tüm yazışmaları ve dosya numarasını tek bir yerde kayıt altında tutun.
Sık Sorulan Sorular
Küçük bir hasarı ihbar etmeli miyim?
Bu, poliçenizin muafiyetine, hasarsızlık indirimine ve zarar tutarına bağlıdır. Küçük bir hasarı kendiniz karşılamak bazen yenilemede daha avantajlı olabilir. Ancak hasarın ileride büyüme ihtimali varsa veya karşı tarafın talebi söz konusuysa ihbar etmek daha güvenlidir. Karar vermeden önce brokerinize danışın.
Komşumun dairesinden gelen su evime zarar verdi, ne yapmalıyım?
Önce suyun kaynağını tespit ettirip akışı durdurun ve hasarı fotoğraflayın. Ardından kendi konut poliçenize ihbarda bulunun. Sigortacınız zararınızı poliçe şartlarına göre karşıladıktan sonra, gerekirse sorumlu tarafa rücu edebilir. Komşunuzun sorumluluk teminatı da sürece dahil olabilir.
Kaza sonrası aracımı servise hemen götürebilir miyim?
Aracı güvenli bir yere almak için hareket ettirebilirsiniz; ancak onarıma başlamadan önce ihbarı yapmalı ve ekspertizi beklemelisiniz. Kasko poliçenizin anlaşmalı servis koşullarını kontrol edin. Onarım ekspertizden önce yapılırsa hasarın tespiti zorlaşabilir.
Sigorta şirketi hasarı reddederse ne yapabilirim?
Önce ret gerekçesini yazılı olarak isteyin ve poliçe şartlarıyla karşılaştırın. Gerekçe yerinde değilse sigorta şirketine itiraz edebilirsiniz. Uzlaşma sağlanamazsa Sigorta Tahkim Komisyonu'na veya yargıya başvurabilirsiniz. Brokerle çalışıyorsanız itirazı sizin adınıza o hazırlar.
İstanbul Sigorta Uzman Ekibi · Son güncelleme: Kasım 2026 · Teknik ekip tarafından gözden geçirilmiştir.